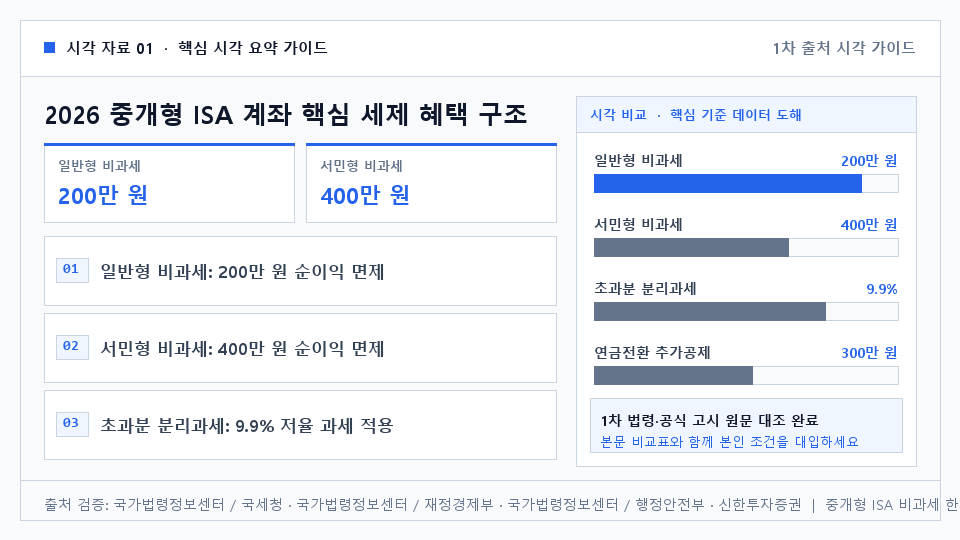
2026년 10월 기준 중개형 ISA(개인종합자산관리계좌)는 계좌 내 투자 수익과 손실을 합산(손익통산)한 순이익에 대해 일반형 200만 원, 서민형·농어민형 최대 400만 원까지 100% 비과세를 적용하며, 비과세 한도를 초과한 수익도 일반 배당소득세(15.4%) 대신 9.9% 저율 분리과세로 종결하는 핵심 절세 계좌입니다 [1] [1] [1]. 특히 3년(36개월) 의무가입기간 만료 후 60일 이내에 만기 자금을 연금저축이나 개인형 퇴직연금(IRP)으로 전환하면 전환액의 10%인 최대 300만 원의 추가 세액공제 한도(최대 49만 5,000원 세액 환급)까지 중복으로 챙길 수 있습니다 [1] [1] [2].
1. 2026 중개형 ISA 가입 자격 및 일반형·서민형 구분 기준
중개형 ISA는 투자자가 증권사 앱에서 직접 국내 상장 주식, 국내 상장 해외지수 ETF, 리츠(REITs), 채권, RP, ELS 등을 매매하면서 세제 혜택을 받는 만능 통합 계좌입니다 [1]. 전 금융기관을 통틀어 1인 1계좌만 개설할 수 있으며, 가입자의 직전 연도 소득 수준에 따라 비과세 한도가 2배 차이 나는 일반형과 서민형으로 나뉩니다 [1] [1].
- 기본 가입 연령 및 소득 요건: 계좌 개설일 기준 만 19세 이상 국내 거주자라면 소득 유무와 관계없이 누구나 일반형 가입이 가능합니다. 만 15세 이상 ~ 만 18세 이하 청년이라도 직전 과세기간에 근로소득이 있다면 개설할 수 있습니다 [1].
- 서민형(비과세 400만 원) 가입 기준: 직전 과세기간 총급여액 5,000만 원 이하 근로자 또는 종합소득금액 3,800만 원 이하 사업자, 그리고 소득이 없는 무직자·주부·대학생(국세청 소득확인증명서상 소득 0원 확인 시 일반형 개설 후 서민형 조건 심사) 중 요건 충족자가 대상입니다 [1].
- 가입 제외 대상(금융소득종합과세자): 계좌 개설일이 속한 연도의 직전 3개 과세기간 중 1회라도 금융소득종합과세 대상자(연간 이자·배당소득 합계액 2,000만 원 초과)에 해당했다면 ISA 가입이 제한됩니다 [1].
- 연간 납입 한도 및 이월 규정: 연간 2,000만 원, 총 누적 1억 원까지 납입할 수 있습니다. 올해 납입하지 못한 잔여 한도는 내년으로 그대로 이월되므로, 계좌만 미리 개설해 두면 3년 차에는 최대 6,000만 원, 5년 차에는 1억 원을 한 번에 납입하는 전략이 가능합니다 [1].
2. 일반 주식계좌 vs 중개형 ISA 과세 구조 및 손익통산 비교
일반 증권계좌와 중개형 ISA의 결정적인 차이는 손익통산(이익과 손실의 합산)과 과세이연(만기 시점 일괄 정산)에 있습니다 [1] [1]. 일반 계좌에서는 한 ETF에서 큰 손실을 보더라도 다른 ETF나 배당주에서 발생한 수익에는 어김없이 15.4% 배당소득세를 원천징수하지만, 중개형 ISA는 계좌 내 모든 상품의 손익을 합산한 순이익에만 세금을 매깁니다 [1].
| 구분 항목 | 일반 증권계좌 (과세 계좌) | 중개형 ISA (일반형) | 중개형 ISA (서민형·농어민형) |
|---|---|---|---|
| 가입 소득 기준 | 제한 없음 | 만 19세 이상 거주자 전체 (금융소득종합과세자 제외) |
총급여 5,000만 원 이하 (종합소득 3,800만 원 이하) |
| 연간 / 총 납입 한도 | 제한 없음 | 연 2,000만 원 / 총 1억 원 (한도 이월) | 연 2,000만 원 / 총 1억 원 (한도 이월) |
| 비과세 한도 (순이익 기준) | 0원 (전액 과세) | 순이익 200만 원까지 비과세 | 순이익 400만 원까지 비과세 |
| 초과 수익 적용 세율 | 15.4% 원천징수 (연 2,000만 초과 시 종합과세) |
9.9% 저율 분리과세 (종합과세 합산 제외) |
9.9% 저율 분리과세 (종합과세 합산 제외) |
| 손익통산 적용 여부 | 불가 (이익 발생 상품마다 개별 과세) | 전체 상품 손익 합산 후 순이익만 과세 | 전체 상품 손익 합산 후 순이익만 과세 |
| 과세 시점 (과세이연) | 배당·매도 즉시 15.4% 원천징수 | 만기 해지 시점까지 과세 이연 | 만기 해지 시점까지 과세 이연 |
특히 미국 S&P500이나 나스닥100 지수를 추종하는 국내 상장 해외 ETF를 모아갈 때 중개형 ISA의 위력이 극대화됩니다 [1] [1]. 일반 계좌에서는 국내 상장 해외 ETF 매매차익과 분배금 모두 15.4% 배당소득세가 즉시 부과되지만, 중개형 ISA에서는 3년 이상 운용하는 동안 세금을 한 푼도 떼지 않고 분배금을 100% 재투자할 수 있습니다 [1] [1].
3. 실전 손익통산 절세 시뮬레이션 (수익 1,000만 원 · 손실 400만 원 가정)
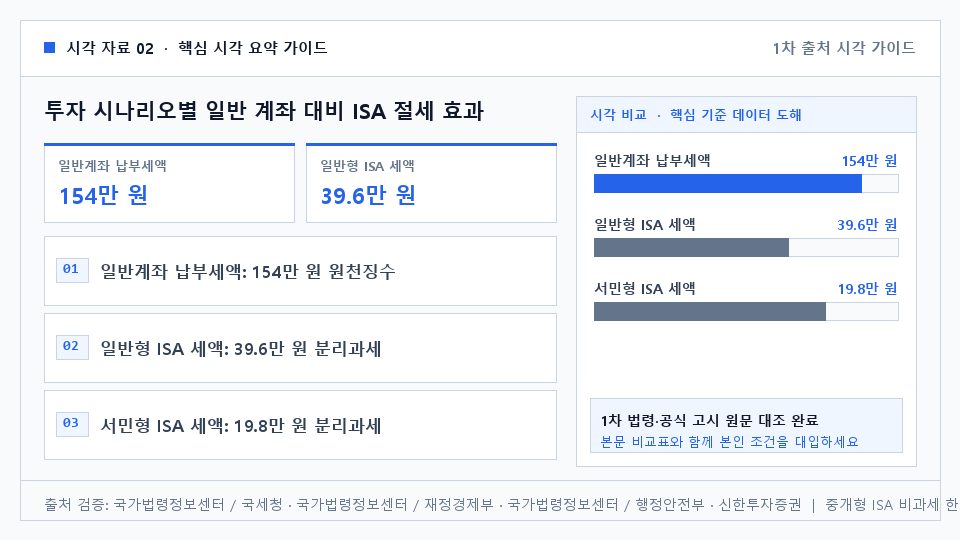
실제 투자자가 3년간 국내 상장 미국 S&P500 ETF와 고배당주에서 +1,000만 원의 수익(매매차익+배당금)을 거두고, 개별 국내 주식 또는 테마형 ETF에서 -400만 원의 손실을 기록해 최종 계좌 순이익이 +600만 원인 경우를 비교해 보겠습니다 [1] [1] [1].
| 세금 산출 단계 (수익 +1,000만 / 손실 -400만) | 일반 증권계좌 | 중개형 ISA (일반형) | 중개형 ISA (서민형) |
|---|---|---|---|
| 1단계: 손익통산 후 과세 대상 이익 | 1,000만 원 (손실 400만 원 차감 불가) |
600만 원 (1,000만 - 400만 손익통산) |
600만 원 (1,000만 - 400만 손익통산) |
| 2단계: 비과세 한도 차감 | 0원 공제 | -200만 원 비과세 차감 | -400만 원 비과세 차감 |
| 3단계: 최종 과세표준 금액 | 1,000만 원 | 400만 원 (600만 - 200만) | 200만 원 (600만 - 400만) |
| 4단계: 적용 세율 및 최종 납부 세금 | 15.4% 적용 → 154만 원 | 9.9% 적용 → 39만 6,000원 | 9.9% 적용 → 19만 8,000원 |
| 일반 계좌 대비 순절세 금액 | 기준 (0원) | +114만 4,000원 절세 (74.3% 절감) | +134만 2,000원 절세 (87.1% 절감) |
동일한 종목에 똑같은 금액을 투자했더라도 일반 계좌에서는 손실(-400만 원)을 인정받지 못해 수익 1,000만 원 전체에 대해 154만 원의 세금을 내야 합니다 [1]. 반면 서민형 ISA 가입자는 손익통산으로 과세 대상을 600만 원으로 줄인 뒤 400만 원 비과세를 공제받고 남은 200만 원에만 9.9% 세율을 적용받아 단 19만 8,000원만 납부하므로 134만 2,000원의 순수익 차이가 발생합니다 [1] [1] [1].
4. 3년 만기 후 '연금저축·IRP 전환'으로 최대 300만 원 추가 세액공제 받는 법
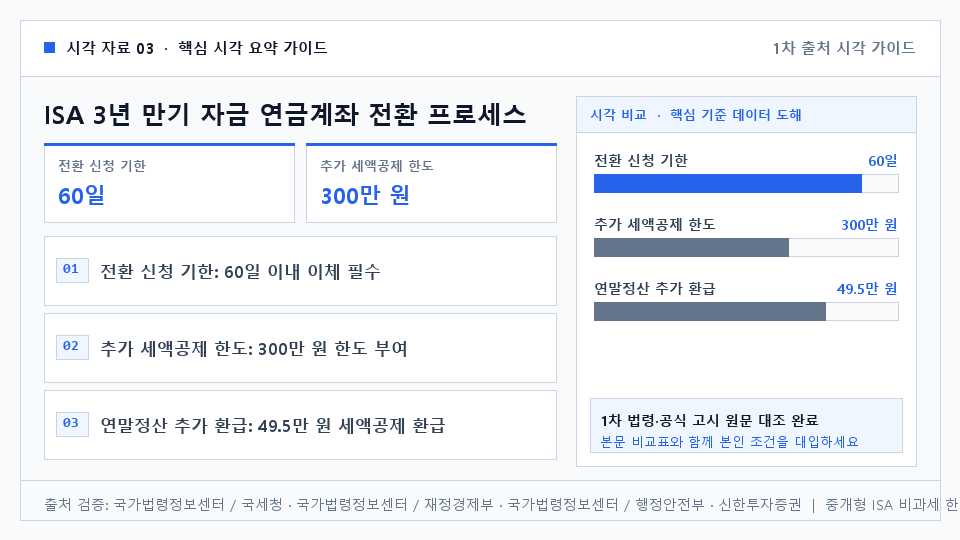
중개형 ISA는 의무가입기간인 3년(36개월)이 지나면 언제든 해지하여 비과세 혜택을 확정 짓고 재가입할 수 있습니다 [1]. 이때 만기 해지 자금을 일반 입출금통장으로 그냥 빼지 않고 해지일로부터 60일 이내에 연금저축계좌 또는 개인형 퇴직연금(IRP)으로 이체(전환)하면 강력한 2차 절세 혜택이 열립니다 [1].
- 전환 금액의 10%, 최대 300만 원 추가 세액공제: ISA 만기 자금 중 연금계좌로 입금한 금액의 10%(최대 300만 원 한도)를 해당 연도의 연금계좌 세액공제 대상 금액에 추가로 더해줍니다 [1]. 즉, 만기 자금 중 3,000만 원을 연금저축이나 IRP로 옮기면 추가 공제 한도 300만 원을 100% 채울 수 있습니다 [1] [2].
- 연간 최대 1,200만 원 세액공제 완성: 기존 연금저축(600만 원)·IRP 합산 세액공제 한도인 연 900만 원에 ISA 전환 추가분 300만 원이 더해져 해당 연도에는 최대 1,200만 원까지 세액공제를 받습니다 [2].
- 연말정산 추가 환급액: 총급여 5,500만 원 이하(종합소득 4,500만 원 이하) 근로자는 16.5% 공제율이 적용되어 ISA 전환분만으로 49만 5,000원(전체 1,200만 원 기준 최대 198만 원)을 돌려받으며, 총급여 5,500만 원 초과자는 13.2% 공제율이 적용되어 39만 6,000원(전체 158만 4,000원)을 환급받습니다 [2].
- 원금 중도 인출 유연성: 만기 전이라도 급전이 필요할 때는 본인이 납입한 원금 합계액 범위 내에서 세금 추징이나 계좌 해지 없이 언제든 자유롭게 출금할 수 있습니다 [1].
자주 묻는 질문
Q1. 당장 투자할 목돈이 없는데 중개형 ISA 계좌만 먼저 만들어 두어도 되나요?
네, 계좌만 미리 개설해 두는 것이 훨씬 유리합니다. ISA는 의무가입기간 3년(36개월)이 입금일이 아닌 계좌 개설일로부터 기산되며, 연간 2,000만 원의 납입 한도 역시 사용하지 않으면 다음 해로 자동 이월됩니다 [1] [1]. 따라서 오늘 0원 또는 소액으로 계좌를 개설해 두면 2년 뒤에는 한 번에 6,000만 원까지 입금하고 단 1년만 채워도 3년 만기 비과세 자격을 얻게 됩니다 [1] [1].
Q2. 일반형으로 가입했는데 이후 국세청 소득 확정 결과 서민형 요건을 충족하면 전환할 수 있나요?
가능합니다. 가입 당시에는 소득 금액이 확정되지 않아 일반형(비과세 200만 원)으로 개설했더라도, 이후 직전 과세기간 총급여가 5,000만 원 이하(종합소득 3,800만 원 이하)로 확정되면 증권사 앱이나 고객센터에 국세청 소득확인증명서(개인종합자산관리계좌 가입용)를 제출해 서민형(비과세 400만 원)으로 변경할 수 있습니다 [1].
Q3. 3년 의무가입기간을 채우지 못하고 해지하면 그동안 받은 세제 혜택은 어떻게 되나요?
원칙적으로 3년 미만 시점에 계좌 전체를 중도해지하면 비과세 및 9.9% 분리과세 혜택이 취소되고 일반 계좌와 동일하게 15.4% 세금이 부과됩니다 [1]. 그러나 계좌를 해지하지 않고 납입한 원금 범위 내에서만 일부 출금하면 세금 불이익 없이 계좌를 그대로 유지할 수 있으며, 퇴직·폐업·3개월 이상 장기요양·해외이주 등 법정 특별중도해지 사유에 해당할 때는 3년 미만 해지 시에도 세제 혜택이 100% 유지됩니다 [1] [1].
Q4. 미국 증시에 직접 상장된 테슬라, 엔비디아 같은 해외 개별 주식도 중개형 ISA에서 살 수 있나요?
미국 등 해외 거래소에 직접 상장된 해외 개별 주식이나 해외 상장 ETF(SPY, QQQ 등)는 중개형 ISA 계좌 내에서 매수할 수 없습니다 [1]. 대신 한국거래소(KRX)에 상장된 국내 상장 해외 ETF(예: TIGER 미국S&P500, KODEX 미국나스닥100, ACE 미국빅테크TOP7 등)를 매수하면 동일한 해외 지수·빅테크 투자 효과를 누리면서 매매차익과 분배금에 대해 비과세 및 9.9% 분리과세 혜택을 받을 수 있습니다 [1] [1].